Legalizar libros en Registro Mercantil: trámite anual
Legalizar libros en Registro Mercantil: qué libros, plazo y trámite anual en España. Evita errores y revisa qué conviene presentar.
La legalización de libros en Registro Mercantil consiste, de forma resumida, en presentar los libros obligatorios del empresario ante el Registro Mercantil dentro del marco legal aplicable, normalmente tras el cierre del ejercicio. Es un trámite distinto del depósito de cuentas anuales y conviene entender bien ambos para evitar errores formales y de calendario.
En España, el punto de partida está en el artículo 27 del Código de Comercio, que regula la legalización de los libros obligatorios de los empresarios. A partir de ahí, el Reglamento del Registro Mercantil puede ayudar a encajar el trámite en sede registral, aunque algunos aspectos prácticos dependerán del tipo de sujeto, de la documentación y de la operativa registral aplicable en cada caso.
Qué significa legalizar libros en Registro Mercantil y para qué sirve
Desde un punto de vista jurídico, legalizar libros en Registro Mercantil no equivale a “aprobar” la contabilidad ni a validar el contenido económico de la empresa. Lo que se formaliza es la presentación de determinados libros obligatorios para su legalización registral, conforme al régimen mercantil de llevanza de libros.
Su utilidad práctica es dejar constancia formal de esos libros dentro del marco previsto por la normativa mercantil. En la práctica, esto puede tener relevancia ordenatoria, probatoria y de cumplimiento, pero conviene no atribuirle efectos automáticos que dependerán del caso concreto y del uso posterior de esa documentación.
Qué libros pueden tener que legalizarse
El Código de Comercio impone al empresario la llevanza de una contabilidad ordenada y, entre los libros contables básicos, menciona de forma expresa el libro diario y el libro de inventarios y cuentas anuales. Son los referentes más habituales cuando se habla de legalización de libros.
Además, en el ámbito societario, algunas entidades también revisan la legalización de determinados libros societarios, como puede ocurrir con libros de actas o, en su caso, de socios o acciones nominativas. Aquí conviene ser prudentes: no todos los sujetos obligados presentan exactamente la misma casuística y habrá que comprobar qué libros resultan exigibles según la forma jurídica y la realidad documental de la entidad.
- Libro diario.
- Libro de inventarios y cuentas anuales.
- En su caso, libros societarios cuya llevanza y legalización procedan según la entidad.
Quién debe presentar la legalización y cuándo conviene hacerlo
Con carácter general, la obligación se enmarca en los libros del empresario. Por eso, quien deba llevar esos libros conforme a la normativa mercantil tendrá que revisar si también le corresponde su legalización. La respuesta exacta puede requerir comprobar la condición del sujeto, su inscripción y el tipo de libros afectados.
En cuanto al calendario, el artículo 27 del Código de Comercio establece que los libros obligatorios deben legalizarse después de su cumplimentación en soporte electrónico y antes de que transcurran cuatro meses desde la fecha del cierre del ejercicio. Ese es el dato jurídico clave para el plazo de legalización de libros.
Llevado a la práctica, si el ejercicio cierra el 31 de diciembre, suele tomarse como referencia que conviene presentar la legalización antes de finalizar abril del año siguiente. Aun así, siempre habrá que revisar la fecha real de cierre y cualquier particularidad de la entidad con una gestoría legal para pymes en España.
Cómo encaja el trámite ante el Registro Mercantil
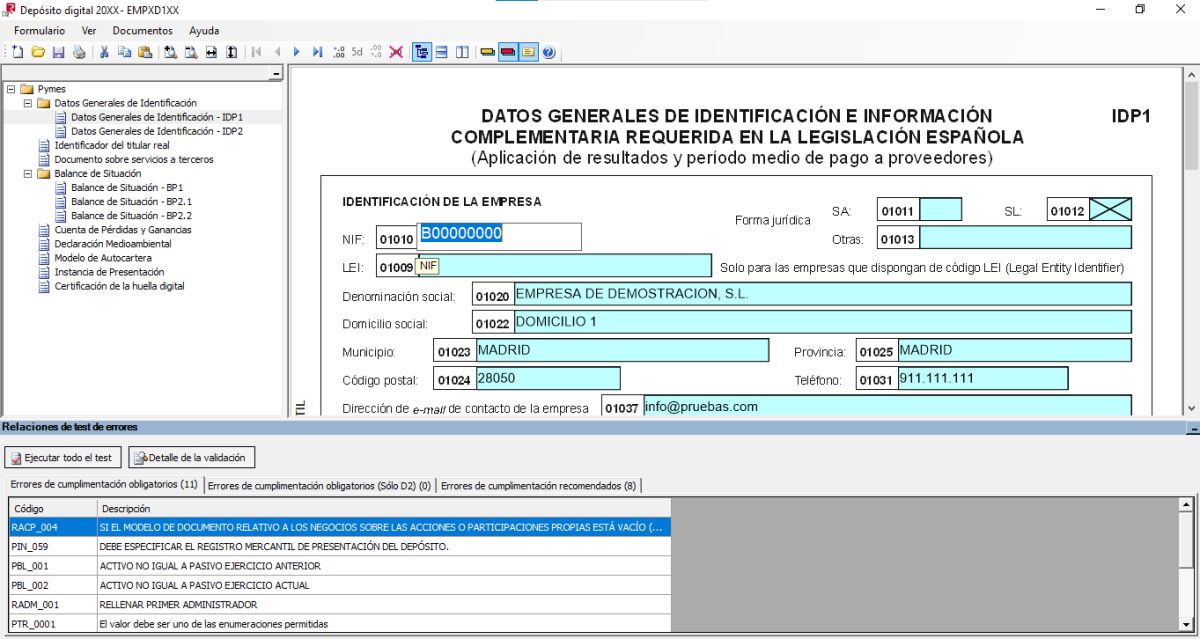
El trámite se sitúa ante el Registro Mercantil competente, dentro del marco del Código de Comercio y del Reglamento del Registro Mercantil. Hoy, la presentación telemática es la vía habitual en la práctica para la legalización de libros, especialmente cuando se trata de libros cumplimentados en soporte electrónico.
Ahora bien, conviene no simplificar en exceso: la forma concreta de presentación, los ficheros o validaciones técnicas pueden depender de la herramienta utilizada, de las instrucciones operativas aplicables y de la documentación disponible. Por eso, antes de presentar, puede ser recomendable comprobar el formato exigido y la correspondencia entre los libros generados y el ejercicio cerrado, en línea con una contabilidad profesional para pymes y autónomos.
Errores frecuentes al confundir legalización de libros y depósito de cuentas
Uno de los errores más comunes es pensar que la legalización de libros y el depósito de cuentas son lo mismo. No lo son. La legalización de libros afecta a los libros obligatorios del empresario; el depósito de cuentas anuales responde a otra obligación mercantil distinta, con su propio contenido y su propio calendario.
También es frecuente asumir que haber formulado o aprobado cuentas sustituye la legalización de los libros contables. Esa equivalencia no existe. Del mismo modo, conviene no confundir el libro de inventarios y cuentas anuales con el acto registral de depositar cuentas.
- Legalizar libros no es depositar cuentas.
- El plazo y el contenido del trámite no coinciden.
- La documentación a preparar puede ser diferente según la obligación revisada.
Qué conviene revisar antes de presentar el trámite
Antes de presentar, suele ser útil revisar varios puntos básicos para reducir incidencias:
- La fecha de cierre del ejercicio, porque de ella depende el cómputo del plazo de cuatro meses.
- Qué libros obligatorios corresponden realmente al sujeto obligado.
- Que la contabilidad del ejercicio esté cerrada y coherente con los libros a generar.
- El formato y la preparación técnica de los ficheros, especialmente si se va a realizar presentación telemática.
- Si existen libros societarios adicionales que también convenga revisar según la forma jurídica y la documentación interna.
En definitiva, legalizar libros en Registro Mercantil es un trámite anual relevante dentro de la disciplina mercantil del empresario, pero su correcta ejecución depende de encajar bien obligación, libros afectados y plazo. Si hay dudas sobre el cierre contable, los libros que proceden o la presentación, puede ser razonable revisar la documentación con antelación o solicitar apoyo profesional antes de remitir el trámite.
Una comprobación a tiempo suele evitar errores de calendario, confusiones con el depósito de cuentas o incidencias técnicas en la presentación. Si el ejercicio ya está cerrado, el siguiente paso prudente suele ser verificar qué libros deben legalizarse y preparar la documentación con margen suficiente.
Fuentes oficiales
¿Necesitas orientación legal?
Te explicamos opciones generales y, si lo solicitas, te ponemos en contacto con un profesional colegiado colaborador independiente.