Libros contables obligatorios en SL: qué llevar y cómo
Descubre los libros contables obligatorios en SL, cómo llevarlos y legalizarlos sin errores. Revisa lo esencial y evita incidencias.
En una sociedad limitada en España, los libros contables obligatorios en SL giran, con carácter principal, en torno al libro diario y al libro de inventarios y cuentas anuales. No basta con tener una contabilidad “más o menos al día”: el Código de Comercio, especialmente en sus artículos 25, 27 y 29, exige llevar una contabilidad ordenada, legalizar los libros en el Registro Mercantil y conservar libros, correspondencia, documentación y justificantes durante el plazo legal.
En la práctica, esto implica registrar las operaciones con criterio cronológico y conforme al Plan General de Contabilidad, cerrar correctamente el ejercicio y revisar después la legalización registral. Para una SL, confundir los libros contables con los societarios o dejar la legalización para el final sin comprobar la documentación suele ser una de las fuentes más frecuentes de incidencias.
Qué libros contables obligatorios debe llevar una SL
El artículo 25 del Código de Comercio establece la obligación de llevar una contabilidad ordenada, adecuada a la actividad de la empresa, y de llevar necesariamente determinados libros. En una sociedad de responsabilidad limitada, el núcleo obligatorio se concentra en:
- Libro diario, donde se registran día a día las operaciones relativas a la actividad de la empresa, admitiéndose en ciertos casos anotaciones conjuntas periódicas según la técnica contable aplicable.
- Libro de inventarios y cuentas anuales, que recoge, entre otros extremos, el balance inicial detallado, los balances de comprobación y las cuentas anuales al cierre del ejercicio.
Respuesta breve
Los libros contables obligatorios de una SL son, principalmente, el libro diario y el libro de inventarios y cuentas anuales. Llevarlos correctamente implica registrar la contabilidad de forma ordenada, ajustada al Plan General de Contabilidad, conservar la documentación soporte y proceder a su legalización en el Registro Mercantil conforme al marco mercantil aplicable.
Además, la formulación de las cuentas anuales por los administradores conecta con la normativa societaria de la Ley de Sociedades de Capital, aunque la obligación de llevanza y legalización de libros contables se encuadra, de forma principal, en el Código de Comercio.
Diferencia entre libros contables y libros societarios
Una confusión habitual en la contabilidad de una SL es mezclar los libros contables con los libros societarios. No cumplen la misma función, aunque ambos pueden requerir revisión y, según el caso, legalización registral.
| Tipo de libro | Finalidad | Ejemplos |
|---|---|---|
| Contables | Reflejar la situación económica y las operaciones | Libro diario, libro de inventarios y cuentas anuales |
| Societarios | Documentar acuerdos y estructura societaria | Libro de actas, libro registro de socios |
Dicho de otro modo: que una SL tenga al día su libro de actas no significa que cumpla sus obligaciones contables, y viceversa. Conviene revisar ambos planos por separado para evitar errores de enfoque.
Cómo deben llevarse los libros contables en la práctica
Llevar bien los libros obligatorios de la empresa no consiste solo en “pasar apuntes”. El artículo 25 del Código de Comercio exige una contabilidad ordenada y adecuada a la actividad, y el Real Decreto 1514/2007, que aprueba el Plan General de Contabilidad, aporta el marco técnico para el registro, valoración y presentación de la información contable.
- Las operaciones deben registrarse con base documental suficiente: facturas, extractos, contratos, nóminas y otros justificantes.
- La información debe ser coherente con la realidad económica de la SL y con el criterio contable aplicado.
- Conviene mantener la contabilidad al día para evitar descuadres al cierre, errores en impuestos y problemas al formular cuentas anuales.
- La conservación de libros y justificantes, conforme al artículo 29 del Código de Comercio, es una obligación independiente de que la sociedad siga operando o no, en los términos que procedan legalmente.
En la práctica, el software contable ayuda, pero no sustituye la revisión técnica. La calidad del cierre contable depende de cómo se hayan registrado existencias, amortizaciones, periodificaciones, saldos con socios o deudas y créditos correctamente clasificados.
Cuándo y cómo se legalizan en el Registro Mercantil
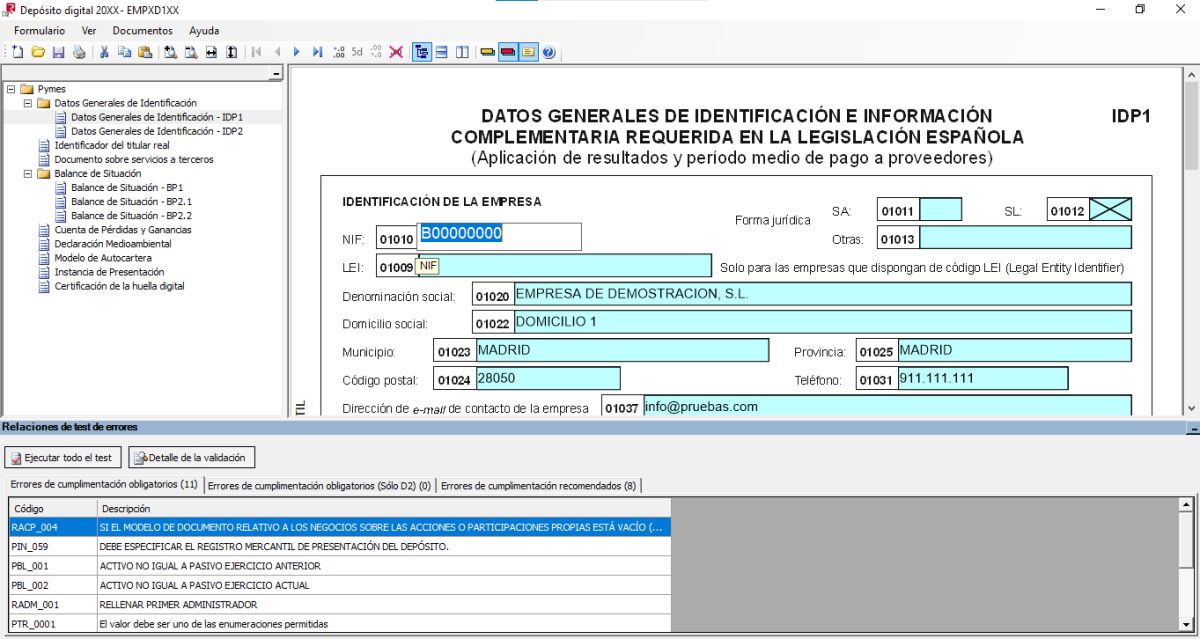
El artículo 27 del Código de Comercio regula la legalización de libros. En la operativa actual, la presentación suele realizarse por medios telemáticos ante el Registro Mercantil, aunque conviene comprobar la práctica registral aplicable y los requisitos técnicos concretos del registro competente.
Desde un punto de vista práctico, la legalización se vincula al cierre del ejercicio y a la preparación ordenada de la documentación contable. Habitualmente habrá que verificar, al menos, estos puntos:
- Que el libro diario y el libro de inventarios y cuentas anuales estén completos y cerrados correctamente.
- Que las cuentas anuales formuladas sean consistentes con la contabilidad.
- Que el formato y la remisión cumplan con las exigencias técnicas que puedan resultar aplicables en la presentación telemática.
No es recomendable tratar la legalización como un mero trámite final. Si hay errores previos en la contabilidad, la incidencia no nace en el registro, sino en el propio proceso de llevanza y cierre.
Errores frecuentes y consecuencias de no llevarlos bien
Entre los fallos más habituales en una SL destacan los siguientes:
- Confundir libros contables con libros societarios.
- Registrar operaciones tarde o sin soporte documental suficiente.
- No cuadrar saldos antes del cierre.
- Formular cuentas anuales que no reflejan fielmente lo contabilizado.
- Descuidar la conservación de libros y justificantes.
Las consecuencias pueden afectar a la fiabilidad de la información financiera, a la correcta formulación y depósito de cuentas y a la capacidad de acreditar la realidad contable de la sociedad. También pueden generar incidencias registrales o dificultades en revisiones internas, auditorías o comprobaciones administrativas, según el caso.
Qué conviene revisar cada año para evitar incidencias
Para reducir errores en el cierre contable y legalización, una sociedad limitada debería revisar cada ejercicio, como mínimo:
- Que el libro diario recoja de forma completa las operaciones del ejercicio.
- Que el libro de inventarios y cuentas anuales esté preparado con coherencia interna.
- Que exista correspondencia entre balances, mayores, cuentas anuales y documentación soporte.
- Que se hayan aplicado correctamente los criterios del Plan General de Contabilidad.
- Que se controle el calendario de cierre contable y legalización.
En resumen, en una SL el núcleo de los libros contables obligatorios se centra en el libro diario y el libro de inventarios y cuentas anuales, sin confundirlos con los libros societarios. Llevarlos bien y revisar su legalización con antelación reduce riesgos contables y registrales y facilita una gestión mercantil más segura.
Si tu sociedad limitada arrastra dudas sobre el cierre, la documentación contable o la legalización de libros, el siguiente paso razonable es hacer una revisión técnica anual antes de presentar nada. Detectar a tiempo un descuadre o una omisión suele ser mucho más eficiente que corregirlo cuando ya ha generado incidencias.
Fuentes oficiales verificables
¿Necesitas orientación legal?
Te explicamos opciones generales y, si lo solicitas, te ponemos en contacto con un profesional colegiado colaborador independiente.