Criterio de caja: alta, renuncia y plazos con gestoría
Criterio de caja: descubre alta, renuncia y plazos del IVA para decidir si te conviene y evitar errores con ayuda profesional.
Qué es el criterio de caja y a quién puede interesarle
Cuando se habla de criterio de caja en España, normalmente se alude al régimen especial del criterio de caja del IVA, no a un criterio contable general ni al IRPF. Es una opción prevista en la Ley 37/1992 del IVA para determinados empresarios y profesionales que puede ayudar a acompasar el ingreso del impuesto con el momento del cobro.
En términos simples, este régimen permite declarar el IVA repercutido al cobrar total o parcialmente las facturas, en lugar de hacerlo con el devengo ordinario de la operación. Ahora bien, no retrasa el impuesto indefinidamente: si no se cobra antes, el IVA se devenga como máximo el 31 de diciembre del año inmediato posterior a aquel en que se haya realizado la operación, conforme al artículo 163 terdecies de la Ley del IVA.
Puede interesar a autónomos y pymes con facturas pendientes de cobro frecuentes, por ejemplo un diseñador que trabaja para empresas con pagos a 60 o 90 días, o una pequeña instaladora con clientes que demoran parte del precio. En cambio, conviene valorar bien su encaje si se trabaja con clientes que prefieren no verse afectados por este régimen o si la gestión de cobros y pagos no está bien controlada.
También hay un matiz práctico importante: en este régimen, el derecho a deducir determinadas cuotas soportadas puede quedar vinculado al momento del pago, por lo que no siempre mejora la tesorería en la misma medida que retrasa el ingreso del IVA repercutido.
Cómo encajar el alta en el régimen especial del criterio de caja
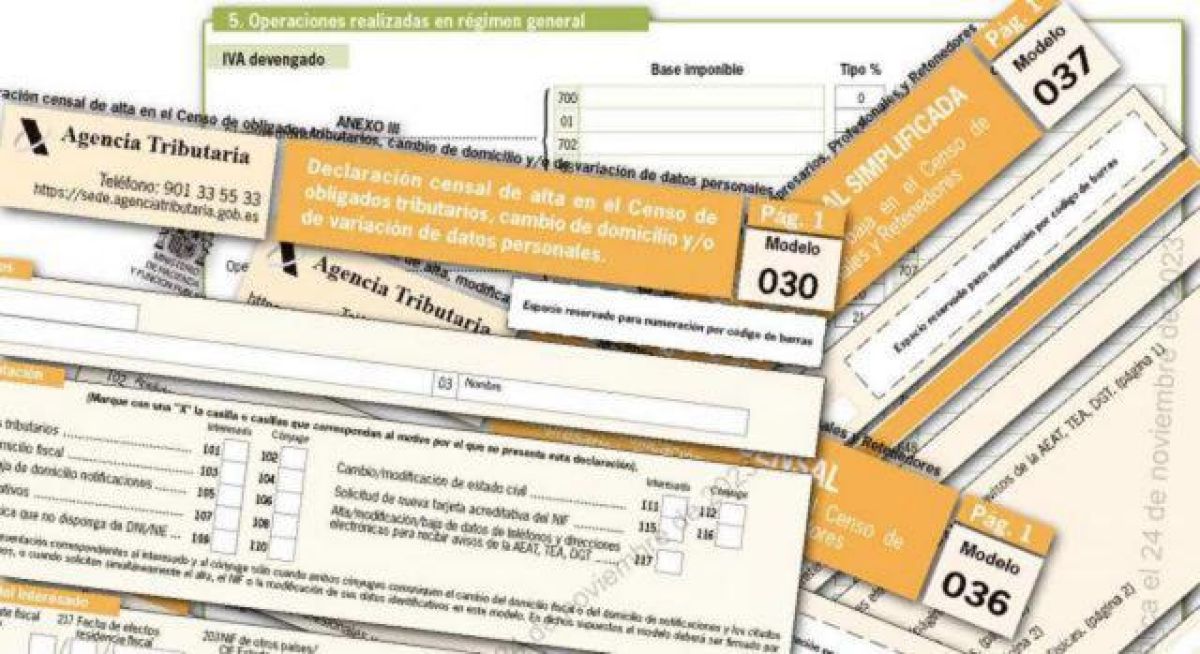
La opción por este régimen se articula por vía censal ante la AEAT. Como regla general, puede tramitarse mediante modelo 036 o, si procede según la situación censal del contribuyente, mediante modelo 037. No se trata de una “inscripción” autónoma, sino de una opción dentro de la declaración censal.
Con carácter general, la opción debe ejercerse en el momento de presentar la declaración de comienzo de actividad o, si ya se viene operando, durante el mes de diciembre anterior al año natural en que deba surtir efecto. Este marco se recoge en el Reglamento del IVA, aprobado por el Real Decreto 1624/1992, al regular la opción por el régimen especial.
Antes del alta en criterio de caja, conviene revisar si se cumplen los requisitos objetivos del régimen y si la operativa diaria permitirá llevar un control fiable de cobros, pagos y fechas. En la práctica, la facturación, los libros registro y la identificación de facturas parcialmente cobradas o pagadas pasan a ser mucho más sensibles.
- Si emites muchas facturas a crédito, puede aliviar tensiones de tesorería.
- Si pagas tarde a proveedores, la deducción del IVA soportado puede demorarse.
- Si tu volumen de operaciones o tu tipo de cliente cambia, habrá que revisar si sigue siendo una opción razonable.
Renuncia, exclusión y efectos prácticos que conviene revisar
La renuncia al criterio de caja también se formula por vía censal, normalmente en el mes de diciembre anterior al año en que deba surtir efecto. La renuncia tiene un efecto temporal que conviene comprobar en cada caso, porque no es una decisión pensada para entrar y salir del régimen de forma inmediata según la tesorería de cada trimestre.
Además de la renuncia, puede existir exclusión si se dejan de cumplir los requisitos legales del régimen. Cuando esto ocurre, sus efectos no deben analizarse solo desde el censo: también habrá que revisar operaciones pendientes, facturas no cobradas y cuotas aún no deducidas o no devengadas conforme al régimen especial.
Un ejemplo habitual: un profesional se acoge al IVA criterio de caja porque cobra tarde, pero con el tiempo empieza a trabajar con clientes que exigen procesos de validación complejos o prefieren evitar las implicaciones del régimen. En ese escenario, puede compensar valorar la renuncia si la carga administrativa supera la ventaja financiera.
También es importante recordar que este régimen afecta a la mecánica del impuesto en las operaciones incluidas, pero no convierte cualquier cobro o pago en hecho imponible distinto. Lo que cambia es, esencialmente, el momento relevante para el devengo del IVA repercutido y para la deducción del soportado dentro del marco legal aplicable.
Qué plazos hay que controlar para no perder el régimen ni aplicarlo mal
Los plazos criterio de caja más delicados suelen ser cuatro. Primero, el plazo censal para optar. Segundo, el plazo censal para renunciar. Tercero, el seguimiento del 31 de diciembre del año siguiente al de la operación, porque ahí opera el límite máximo legal aunque no se haya cobrado. Y cuarto, los plazos periódicos de declaración, en los que habrá que reflejar correctamente qué cuotas han pasado a ser exigibles o deducibles.
En la práctica, aplicar bien el régimen exige poder responder con seguridad a preguntas muy concretas: cuándo se cobró cada factura, si el cobro fue total o parcial, cuándo se pagó cada gasto y cómo se documentó todo ello. Si no hay un circuito claro de tesorería, el riesgo de error aumenta.
Por eso, más que pensar solo en “pagar el IVA al cobrar”, conviene revisar el conjunto: opción censal, facturación, extractos bancarios, conciliación y trazabilidad de cobros y pagos.
Cuándo puede compensar gestionarlo con una gestoría
Gestionar este régimen con una gestoría puede ser especialmente útil si hay facturación recurrente a crédito, cobros parciales, cambios de clientes o dudas sobre la opción censal. No siempre se trata solo de presentar un modelo: muchas incidencias nacen de una mala configuración inicial o de no adaptar los sistemas de facturación y seguimiento.
Una revisión profesional puede ayudar a comprobar si el régimen encaja de verdad en tu actividad, si procede tramitar el alta o la renuncia, y cómo ordenar los libros registro y las facturas para evitar errores. Para un autónomo con pocos cobros aplazados quizá no compense; para una pyme con morosidad o plazos largos, puede ser una herramienta útil si se administra bien.
En resumen, antes de optar por el criterio de caja conviene revisar cuatro puntos críticos: alta censal, renuncia, plazos y control real de cobros y pagos. Si quieres decidir con seguridad y evitar errores de aplicación, puede ser buena idea apoyarte en una gestoría que analice tu caso concreto.
Fuentes oficiales
- Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido, en especial el régimen especial del criterio de caja y el artículo 163 terdecies.
- Real Decreto 1624/1992, de 29 de diciembre, por el que se aprueba el Reglamento del IVA, en lo relativo a la opción, renuncia y obligaciones formales del régimen.
¿Necesitas orientación legal?
Te explicamos opciones generales y, si lo solicitas, te ponemos en contacto con un profesional colegiado colaborador independiente.